


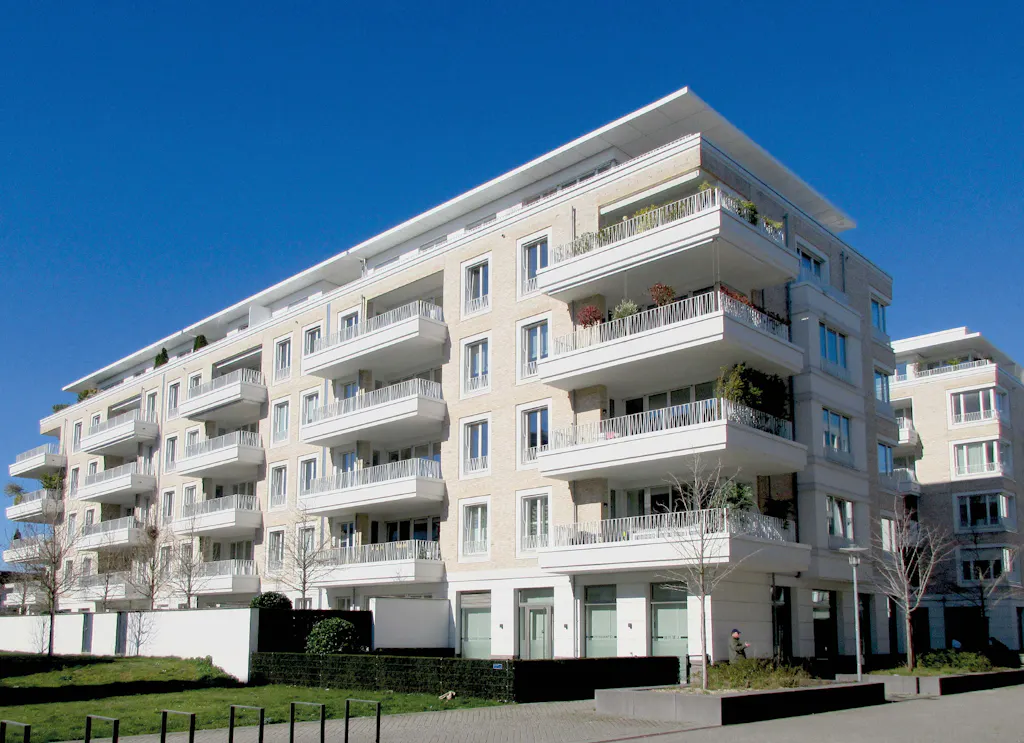
Aengevelt-Wohninvestment-Index AWI im Rückwärtsgang.
Als qualifizierte wissenschaftliche Orientierungshilfe am Wohninvestmentmarkt hat Aengevelt Research im Jahr 2008 den Aengevelt-Wohninvestment-Index AWI* entwickelt. Er erfasst regelmäßig die Einschätzungen von Experten aus allen Bereichen der Wohnungswirtschaft, die in Summe eine hohe sechsstellige Anzahl von Wohneinheiten in allen Teilen Deutschlands repräsentieren, zu Marktstimmungen und -entwicklungen.
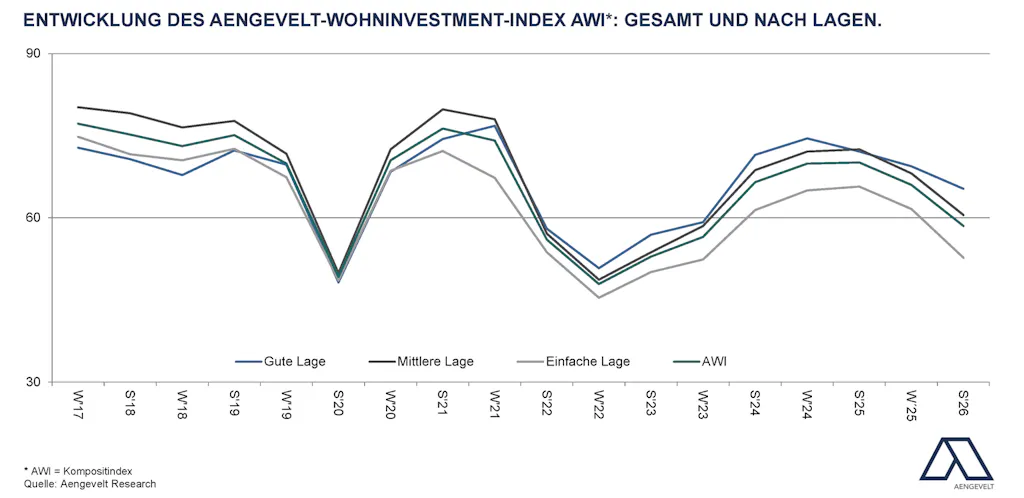
Nachdem der AWI in der Winterbefragung 2022/2023 mit 47,9 Punkte das schlechteste Ergebnis seit Beginn der Befragung erzielte, stieg sein Wert danach wieder kontinuierlich an. Dieser Trend setzte sich bis zur Sommerbefragung 2025 mit einem Wert von 70,1 Punkten fort. Im Winter 2025/2026 gab der AWI dann wieder auf 66 Punkte nach.
Dieser Trend setzt sich in der aktuellen Sommerbefragung 2026 mit einem weiteren markanten Rückgang um 7,5 auf 58,5 Punkte fort. Diese Entwicklung zeigt sich stringent über alle Wohnlagen:
- Der AWI ist in einfachen Lagen um 8,9 Punkte auf 53,7 Punkte gesunken und in mittleren Lagen um 7,6 Punkte auf 60,5 Punkte. Guten Lagen verzeichnen den geringsten Rückgang und gaben um 4,1 auf 65,3 Punkte nach.
- Aufgrund des Rückgangs befinden sich der Gesamt-AWI und der Subindex für einfache Lagen erstmals wieder seit der Winterbefragung 2023/24 im Marktgleichgewicht (40 – 60 Punkte).
„Die Trendwende beim Wohnungsneubau lässt weiter auf sich warten: Seit 2023 sinken die Wohnungsfertigstellungen, von 294.400 Wohneinheiten in 2023 auf 206.600 in 2025. Für 2026 prognostiziert u.a. das ifo Institut einen weiteren Rückgang auf nur noch 185.000 neue Wohnungen. Damit lässt die Trendwende beim Wohnungsneubau lässt weiter auf sich warten, und selbst bei den Modernisierungsinvestitionen verringert sich die Dynamik. Zudem sind die Investitionsbedingungen – auch durch politische Interventionen – derzeit so ungünstig, dass sich Wohninvestments immer seltener wirtschaftlich darstellen lassen. Das zeigt, dass die bisherigen staatlichen und wirtschaftlichen Rahmenbedingungen nicht ausreichen, um den Wohnungsneubau signifikant und nachhaltig anzukurbeln und die bestehende Wohnungsknappheit insbesondere in den Wachstumsregionen zu beheben. Deshalb braucht es jetzt noch deutlich wirksamere Anreize für Investoren und Projektentwickler“, kommentiert Dr. Wulff Aengevelt die AWI-Ergebnisse.
Mietwohnungsmarkt.
Die aktuellen Befragungsergebnisse bestätigen diese Einschätzung:
- Nach wie vor geht mit 69 % der Großteil der Befragungsteilnehmer (Winter 2025/26: 72 %) von einer steigenden Mietpreisentwicklung aus.
Wohnungsneubau und Sanierung.
- Dazu tragen auch gesunkene Investitionen in den Mietwohnungsneubau bei. Die Mehrheit der Befragungsteilnehmer sieht hier auch keine kurzfristige Änderung. So ist der Anteil der Befragten, die einen Anstieg der Investitionen erwarten, auf 4 % gesunken (Winter 2025/26: 10 %), während die Quote derjenigen, die von einer Abnahme der Investitionen in den Neubau ausgehen, nochmals von 51 % in der Vorbefragung auf aktuell 58 % gestiegen ist.
- Sinkende Werte ermittelt die Befragung auch für die Bedeutung von Modernisierung bzw. Sanierung von Wohnungsbeständen: Lediglich 13 % der Befragten (Winter 2025/26: 24 %) erwarten steigende Investitionen in Modernisierungs- und Instandsetzungsmaßnahmen. Und auch hinsichtlich steigender Investitionen in die energetische Gebäudesanierung sind es lediglich 28 % (Winter 2025/26: 34 %).
Wohninvestments: AII gibt deutlich nach.
- Hinsichtlich der Erwartung an die Kapitalwert-Entwicklung von Wohninvestments erzielte der AII (AENGEVELT-Investment-Index) in der Sommerbefragung 2021 mit 77,8 Punkten den bisherigen Spitzenwert. Danach gab er kontinuierlich nach, bis er im Sommer 2023 mit 23,2 Punkten einen historischen Tiefstand erreichte.
- Im Winter 2023/24 setzte dann eine leichte Erholung mit 28,2 Punkten ein, die sich bis Sommer 2025 mit einem Anstieg auf 59,5 Punkte fortsetzte. Im Winter 2025/26 gab der AII dann wieder auf 53,9 Punkte nach. In der aktuellen Befragung sank der AII deutlich um weitere 13 Punkte auf 40,9.
- So rechnen über alle Lagekategorien hinweg nur noch rd. 16 % mit einer steigenden Nachfrage nach Wohninvestments. In der Winter 2025/26 waren es noch 42 %. Mehr als doppelt so viele, nämlich rd. 37 %, erwarten dagegen einen Rückgang der Nachfrage (Winter 2025/26: 12 %).
- Diese Entwicklung spiegelt sich auch in der Preiserwartung wider: Mit 22 % erwartet nur noch ein Fünftel der Befragungsteilnehmer steigende Preise für Wohninvestments (Winter 2025/26: 37 %). Analog dazu steigt der Anteil derjenigen, die mit einem sinkenden Preisniveau rechnen, auf rd. 30 % (Winter 2025/26: 21 %).
Fazit.
- Der AWI befindet sich erstmals seit der Winterbefragung 2023/24 wieder im Marktgleichgewicht (40 – 60 Punkte). Dahinter steht die Zurückhaltung auf Entwicklerseite u.a. aufgrund umfangreicher Regularien, die es schwierig machen, Wohnungsneubau wirtschaftlich darzustellen, und auch seitens Investoren, vor allem aus dem Ausland, die angesichts drohender Enteignungen großer Wohnungsbestandshalter in Berlin nicht nur in der Bundeshauptstadt ihr Engagement herunterfahren.
- Gleichzeitig bremsen Unsicherheiten hinsichtlich Vergabe und Verfügbarkeit von Fördermitteln Wohnungssanierungen, insbesondere auch im energetischen Bereich, was Wohn- und Ausstattungsqualitäten mindert.
- Für Mieter, insbesondere in Wachstumsregionen, ist und bleibt die Perspektive weiterhin ungünstig bzw. verschlechtert sich weiter: Angesichts der negativen Entwicklung insbesondere der Fertigstellungszahlen ist mittelfristig keine Entspannung auf dem Wohnungsmarkt zu erwarten. Entsprechend ist von einem weiteren Anstieg des Mietpreisniveaus in angespannten Wohnungsmärkten auszugehen. Hinzu kommt eine Mietkostenbelastung, die vornehmlich bei einkommensschwächeren Haushalten deutlich über dem Durchschnitt liegt. Auch hier ist nicht mit einer Entspannung zu rechnen.
* Der AWI ist ein Kompositindex und berücksichtigt die zukünftige Entwicklung der Nachfrage nach Mietwohnungen, des Mietwohnungsangebotes, der Wohnungsleerstände und der Wohnungsmieten sowie Einschätzungen zur zukünftigen Angebots-, Nachfrage- und Kaufpreis-Entwicklung im Wohninvestmentsegment.
Thomas Glodek
Leiter Öffentlichkeitsarbeit
-
Kennedydamm 55 | 40476 Düsseldorf
- +49 211 8391-307
- t.glodek@aengevelt.com